2026年現在のビジネスパーソンにとって、夏のボーナス(賞与)の支給時期は非常に心躍る瞬間である一方、実際に支給明細を手にして「思ったよりも手取り額が少ない」と感じた経験を持つ人は少なくありません。毎月の給与から天引きされる税金や社会保険料だけでも負担感がある中、なぜボーナスからは一段と大きな金額が差し引かれるのか、その仕組みが気になるところです。
賞与に対する源泉徴収税額の算出方法は、毎月の給与の計算とは異なる独自のルールや税率が適用されます。この記事では、ボーナスの所得税計算に関する基本構造から、具体的な算出式、前月の給与との違い、そして手取り額を左右する要素まで、2026年最新の税制実務に沿って分かりやすく解説します。
ボーナスの所得税はなぜ毎月の給与と計算方法が違うのか
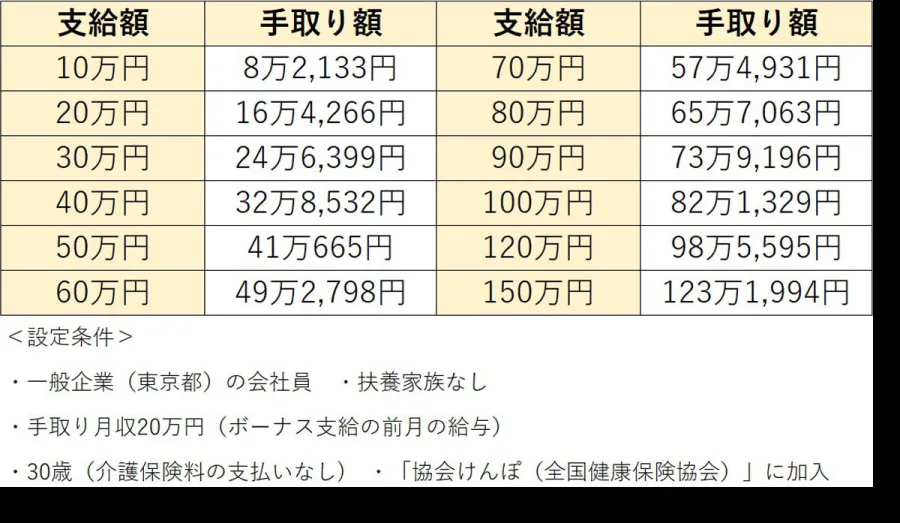
ボーナス(賞与)に対する所得税の計算が毎月の給与計算と異なる最大の理由は、税負担の急激な変動を和らげ、年間を通じて公平な課税を行うための特有の仕組みにあります。毎月の給与は「給与所得の源泉徴収税額表(日額表または月額表)」に基づいて日々あるいは毎月細かく算出されますが、賞与は年数回しか支給されないまとまった金額であるため、通常の月額表をそのまま当てはめるとその月の税負担が異常に重くなってしまいます。
そのため、税法上は「前月の給与(社会保険料控除後)」の金額を基準にして、その人の給与水準に応じた「賞与に対する源泉徴収税額の算出率」を導き出し、その率を今回の賞与支給額(社会保険料控除後)に乗じて税額を割り出すという特殊なステップを踏みます。これにより、年間の所得バランスを考慮した現実的な源泉徴収が可能となっています。
賞与の所得税計算における基本ステップと計算式
ボーナスの所得税額を算出するプロセスは、いくつかの明確なステップに分かれています。企業の給与担当者や人事部門が賞与支給明細を作成する際にも、国税庁が定める公式の計算手順と早見表が厳密に活用されています。
実際の計算プロセスを分解すると、以下のようになります。最初に、支給された総額から厚生年金や健康保険などの「社会保険料」を差し引きます。続いて、前月の給与の額と扶養親族等の数を国税庁の「賞与に対する源泉徴収税額の算出率の表」に照らし合わせ、該当する税率(%)を特定します。最後に、その税率を賞与の金額(社会保険料控除後)に掛け合わせることで、源泉徴収される所得税額が確定します。
| 計算ステップ | 処理内容 | 備考・ポイント |
|---|---|---|
| ステップ1:社会保険料の控除 | 賞与総額から健康保険料・厚生年金保険料・雇用保険料を引く | 所得税の課税対象額(課税標準)を算出するための前提 |
| ステップ2:前月給与の確認 | 直前(前月)の給与(社会保険料控除後)の金額を特定する | 税率(算出率)を決めるための基準となる数値 |
| ステップ3:算出率の適用 | 国税庁の早見表と扶養親族等数から税率(%)を導き出す | 前月給与が高いほど、また扶養親族が少ないほど税率が高くなる |
| ステップ4:税額の算出 | (賞与支給額 - 社会保険料)× 算出率 で税額を確定する | 1円未満の端数処理を経て、最終的な源泉徴収税額となる |
前月給与の前がけ率と「賞与に対する源泉徴収税額の算出率」の仕組み
ボーナス計算で最もつまずきやすいのが、「前月給与の前がけ率」や「賞与に対する源泉徴収税額の算出率」という専門用語の理解です。一般的に、前月の給与が多ければ多いほど、その従業員の所得水準が高いとみなされ、賞与に掛けられる税率も段階的に引き上げられる仕組みになっています。
例えば、前月の給与(社会保険料控除後)が一定の金額階級のどこに属するかによって、千円未満を切り捨てた上で「10分の一」や「100分の幾ら」という割合が決定されます。また、配偶者や子供などの「扶養親族等数」が多いほど、その世帯の税負担能力が考慮されて算出率が低くなり、結果として手取り額が増える仕組みになっています。このため、同じ金額のボーナスであっても、個人の扶養状況や前月の給与変動によって所得税額が大きく変わるのです。
ボーナス支給明細の見方と手取り額の計算
実際に手元に届く「賞与支給明細」には、会社が計算した様々な数値が並んでいます。ここで正確な内訳を把握することが、自身の収入管理やライフプラン設計において非常に重要となります。
支給明細の構成は主に「支給項目」「控除項目」「差引支給額(手取り)」の3つに分かれています。支給項目には基本給ベースの賞与額や役職加算などが記載され、控除項目には健康保険料、厚生年金保険料、雇用保険料、そして今回のテーマである「所得税(源泉所得税)」が並びます。住民税は原則として毎月の給与から天引きされるため、通常のボーナスからは差し引かれないケースが一般的ですが、自治体や企業の運用によって異なる場合もあります。最終的な「手取り額 計算」は、総支給額からすべての社会保険料と所得税を引いた残りの金額となります。
ボーナス税金シミュレーションの活用と年間の税負担調整
「今年のボーナスはいくら手元に残るのか」を事前に把握するために、インターネット上では様々なボーナス税金シミュレーションツールが提供されています。これらを利用することで、大まかな手取り額を素早く予測することができます。
ただし、シミュレーション結果はあくまで概算値である点に注意が必要です。賞与の源泉徴収時点では、あくまで「前月の給与」を基準にした暫定的な税率で計算されているため、1年間のトータルの所得や控除(生命保険料控除や住宅ローン控除など)を完全に反映しきれていません。この誤差や過不足を最終的に正しい状態にリセットするのが、年末に実施される「年末調整」の役割となります。
【ボーナスの所得税計算】に関するよくある質問(FAQ)
Q1:前月に比べて給与が大きく変動した場合、ボーナスの税金はどうなりますか?
A1:ボーナスの源泉徴収税額は「直前の前月給与」を基準に算出率が決定されるため、前月の残業代などで給与が急増または急減していると、それに連動してボーナスの税率も高くなったり低くなったりします。
Q2:ボーナスから住民税が引かれていないのはなぜですか?
A2:一般的な日本の給与システムでは、住民税は前年の所得をベースに算出した年間税額を12等分し、毎年6月から翌年5月までの毎月の給与から天引きする仕組みになっているため、通常の賞与からは原則として差し引かれません。
Q3:ボーナスで払いすぎた所得税は戻ってきますか?
A3:はい、戻ってくる可能性があります。ボーナス時の源泉徴収は仮の税率で行われているため、各種控除を含めた1年間の正しい所得税額を再計算する「年末調整」を行うことで、多く納めすぎた税金は差額として還付されます。
ボーナスの所得税計算は、複雑な税制や早見表の仕組みが背景にあるため一見すると難解に思えますが、「前月の給与水準」と「扶養親族の数」をベースにした算出率が鍵を握っていることが分かれば、支給明細の数字も納得しやすくなります。
税金の仕組みや控除の全体像を正しく理解しておくことは、日々の家計管理や将来の資産形成をスムーズに進めるための大きな強みとなります。手取り額の変動に一喜一憂するだけでなく、自身の給与や賞与の構造を客観的に見つめ直し、年間を通じた計画的なマネープランを構築していきましょう。