2026年現在、マイナス金利政策の解除以降、日本の預金環境は大きな転換期を迎えています。長年続いた超低金利時代から一転し、普通預金や定期預金の金利を見直す金融機関が増えており、「どこに預ければ一番お得なのか」と関心を持つ人が急増しています。特にネット銀行は、店舗を持たないコスト削減の恩恵を高い預金金利や各種手数料無料の優遇として還元しており、賢い資産形成の選択肢として定着しています。
本記事では、金利の高さ、手数料の優遇、預け入れの安全性、そしてそれぞれのライフスタイルに合わせた選び方まで、2026年最新の動向を踏まえて徹底的に解説します。メガバンクとの違いや、貯金専用口座の上手な活用術を知ることで、あなたの資産を守りながら効率的に増やすためのヒントが見つかるはずです。
貯金銀行おすすめはどこ?2026年最新の金利・手数料トレンドを徹底比較
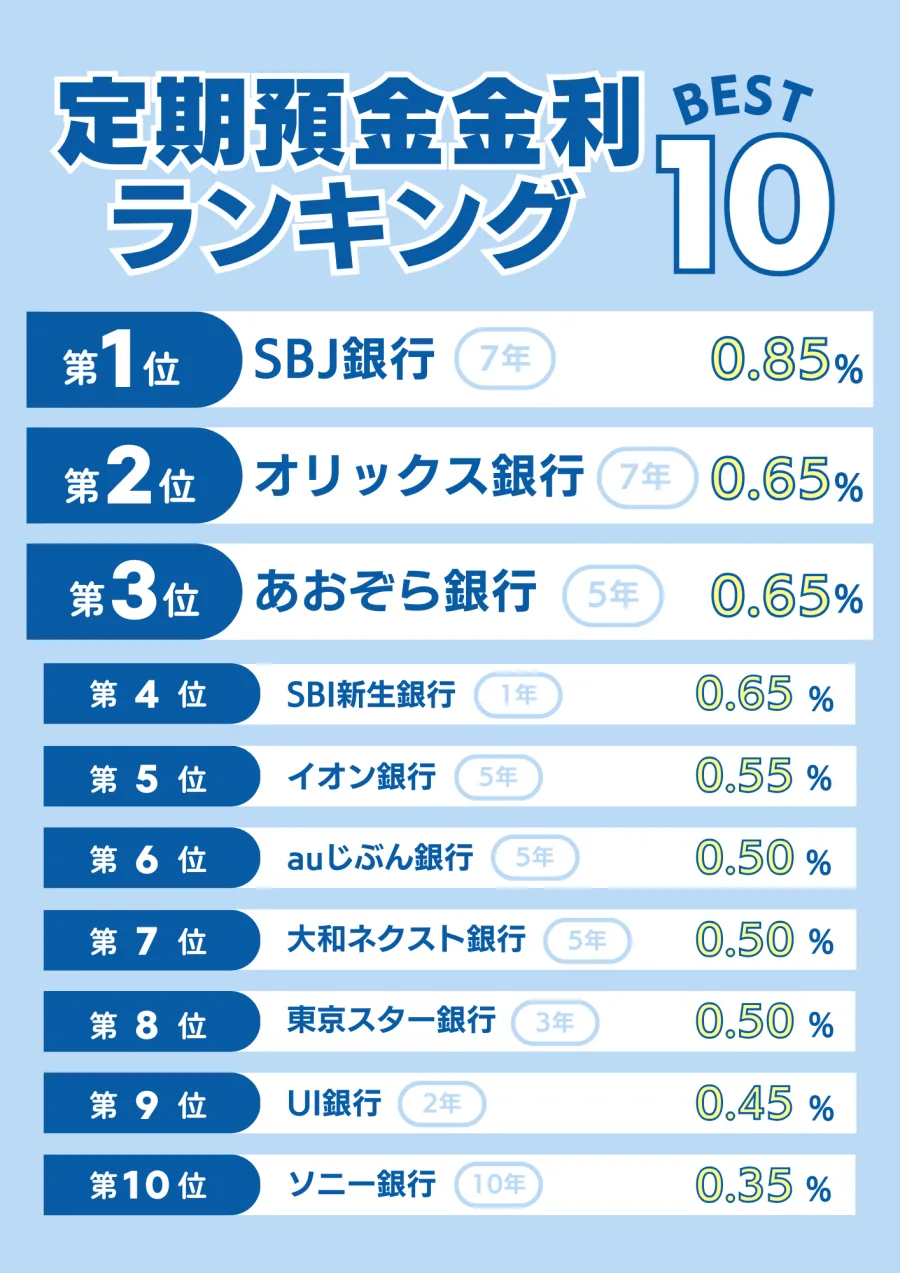
「大切な貯金をどこに預けるべきか」を考える際、多くの人がまず比較するのが預金金利と各種手数料です。2026年現在、日銀の金融政策正常化の流れを受け、各金融機関の金利設定には独自の工夫が見られます。特に注目を集めているのが、店舗運営コストを抑えその分をユーザーに還元しているネット銀行の存在です。
メガバンクの普通預金金利が依然として低い水準にある中、一部のネット銀行や特定の条件を満たした口座では、その数倍から数十倍に達する金利を設定しているケースも珍しくありません。また、ATMの引き出し手数料や他行宛ての振込手数料についても、預金残高や給与受取り口座の指定といった簡単な条件をクリアするだけで、実質無料化できる仕組みが一般化しています。
ネット銀行のメリットと安全性の実態:なぜ今選ばれているのか
店舗を持たないネット銀行には、ユーザーにとって数多くのメリットが存在します。最大の魅力は、前述した通り「金利の高さ」と「手数料の安さ」ですが、利便性の面でも大きなアドバンテージがあります。スマホアプリ一つで残高確認から振込み、定期預金の預け入れ、外貨預金や投資信託の管理まで完結するため、忙しいビジネスパーソンや主婦層からも高い支持を得ています。
一方で、「ネット銀行は実店舗がないから不安」「安全性は大丈夫なのか」という疑問を持つ人も少なくありません。しかし、日本国内で銀行業を営むネット銀行も、メガバンクや地方銀行と同様に「預金保険制度(元本1,000万円とその利息までが保護)」の対象となっています。そのため、破綻リスクに対する安全性は従来の銀行と同等水準に保たれており、安心して資産を預けることができます。
【比較表】主要な銀行タイプ別の特徴・金利・手数料の傾向
ここでは、貯金銀行を選ぶ際に比較すべき代表的な銀行タイプの特徴を整理しました。自身のライフスタイルや目的に応じて最適な選択肢を検討してください。
| 銀行タイプ | 普通預金金利の傾向 | 手数料(ATM・振込) | 主なメリット・特徴 |
|---|---|---|---|
| ネット銀行 | 比較的高い(優遇条件あり) | 条件達成で無料回数が多い | 高金利、スマホ完結、他サービス連携が充実 |
| メガバンク | 標準的・やや低め | 条件や時間帯で手数料が発生 | 全国の店舗網と高い安心感、総合的な金融サービス |
| 地方銀行・信用金庫 | 地域密着型で独自キャンペーンあり | 地域や提携ATMにより異なる | 地元での手厚い対面サポート、地域経済への貢献 |
普通預金と定期預金の賢い使い分け:金利を最大化する戦略
貯金を効率的に増やすためには、普通預金と定期預金の特性を理解し、目的に応じて使い分けることが重要です。普通預金は、いつでも自由に出し入れできる流動性の高さが最大のメリットです。生活防衛資金など、急な出費に備えるべき資金は、できるだけ金利の条件が良いネット銀行の普通預金に預けておくのが賢明です。
一方で、当面使う予定のないまとまった資金がある場合は、定期預金の活用が有効です。定期預金は満期を迎えるまで原則として引き出せない縛りがある代わりに、普通預金よりも高い金利が適用されるのが一般的です。近年では、金利上昇局面を見据えて「あえて短期間(数ヶ月〜1年)の定期預金に預け、金利の変動に対応できるようにする」という戦略をとる預金者も増えています。
貯金専用口座の作り方とお得な活用術:口座開設キャンペーンの狙い目
家計管理をスムーズにし、無駄遣いを防ぐ上で非常に有効なのが「貯金専用口座」の開設です。普段の生活費決済に使う口座と、絶対に手を付けない貯金用の口座を物理的・銀行別に分けることで、現在の貯蓄額がひと目で把握できるようになります。
また、新規に口座を開設する際は、各銀行が実施している「口座開設キャンペーン」を上手に活用するのがおすすめです。現金キャッシュバック、条件達成でポイントプレゼント、あるいは期間限定の特別高金利金利が適用されるプログラムなど、お得な特典が用意されているケースが多くあります。ただし、キャンペーンの適用条件(一定期間の残高維持や給与受取り指定など)を事前にしっかり確認することが大切です。
あなたに最適な銀行の選び方:目的別のジャッジ基準
数ある銀行の中から自分に合った一社を選ぶためには、以下の基準をチェックするとスムーズです。
- 金利を最優先したい場合: 預金金利が高く、証券口座との連携や給与受取りなどの条件をクリアしやすいネット銀行を中心に選ぶ。
- 利便性・手数料ゼロを重視したい場合: 月あたりのATM利用無料回数や他行振込手数料の無料条件が自分のライフスタイルに合致しているかを確かめる。
- 安心感・対面サポートを求める場合: 自宅や職場の近くに実店舗や窓口があり、困った時に直接相談できるメガバンクや地銀をメインにする。
【貯金銀行おすすめ】に関するよくある質問(FAQ)
Q1:ネット銀行の預金は、銀行が破綻した場合に本当に全額保護されますか?
A1:日本国内で正式な銀行免許を取得しているネット銀行であれば、メガバンクと同様に「預金保険制度(1人あたり元本1,000万円までとその利息が保護)」の対象となりますので安心してください。
Q2:普通預金の金利が高い銀行を選ぶ際、何か注意すべき条件はありますか?
A2:高金利が適用されるために「指定のスマホ決済アプリとの連携」「証券口座との口座連動(スイープ)」などの条件が設定されている場合があるため、事前に公式サイトで適用条件を確認することが大切です。
Q3:貯金専用口座は、メインバンクと同じ銀行で作るべきですか、それとも別の銀行が良いですか?
A3:アプリ内で簡単に資金移動ができる同銀行内の別口座でも管理は可能ですが、意志が弱いと感じる場合は「あえてログイン貯金銀行おすすめはどこ?金利や手数料、普通・定期預金のメリットと2026年最新の選び方
「貯金銀行おすすめ」というキーワードで検索した際、多くの人が直面するのが「どの銀行に預ければ一番安全でお得なのか」という疑問です。2026年現在の金融環境において、金利や手数料の優遇、日常の利便性は銀行選びの重要な判断基準となっています。
本記事では、金利の高さや手数料無料の条件、普通預金・定期預金のメリットを徹底比較し、あなたに最適な銀行の選び方と最新のお得な活用術をわかりやすく解説します。
貯金銀行おすすめはどこ?2026年最新の金利・手数料トレンド
資産を効率よく守り、増やすためには、現在の金融市場の動向を正確に把握することが欠かせません。長引く低金利の時代から、預金金利に注目が集まる局面へと変化してきた近年、銀行ごとのサービス内容の差はより明確になっています。
従来のメガバンクでは、普通預金金利が据え置かれるケースが多い一方で、特定の条件を満たすネット銀行や地方銀行の口座では、優遇金利が適用される仕組みが普及しています。そのため、「どの銀行に預けるか」によって、受け取れる利息や無駄な手数料の支出に大きな差が生まれます。
ネット銀行のメリットとメガバンクとの違いを徹底比較
貯金用の口座としてネット銀行が選ばれる背景には、実店舗を持たないことによるコスト削減を、ユーザーへの高い還元や手数料無料サービスとして還元している点があります。公式発表や各種金融データの分析によると、ネット銀行の主なメリットは以下の通りです。
一方で、メガバンクには「全国に網の目のように広がる実店舗とATMネットワーク」「対面での安心感」という強みがあります。自身のライフスタイルや、普段のメインバンクとしての使い勝手を考慮することが大切です。
| 比較項目 | ネット銀行(主な特徴) | メガバンク(都市銀行) |
|---|---|---|
| 普通預金金利 | 優遇条件を満たすとメガバンクより高水準な場合が多い | 全国一律で標準的な水準 |
| ATM手数料 | 提携コンビニATMで月数回〜無制限で無料になるケースが多い | 自行ATM以外や時間外では手数料がかかる場合がある |
| 振込手数料 | 他行宛ても月数回まで無料になるサービスが充実 | 窓口や同行宛・他行宛で所定の手数料が発生 |
| 店舗・サポート | 原則として店舗なし(WEB・アプリで完結) | 実店舗があり対面相談や各種手続きが可能 |
普通預金と定期預金の特徴:目的に応じた賢い使い分け
銀行にお金を預ける際、普通預金と定期預金のどちらを選ぶべきかは、資金の性格によって異なります。それぞれの特性を理解し、目的に応じて使い分けることが資産形成の第一歩です。
普通預金は、いつでも自由に出し入れができるため、突発的な出費に備える「生活防衛資金」や、毎月の引き落とし口座として最適です。これに対して定期預金は、一定期間引き出せなくなる代わりに、普通預金よりも高い金利が適用されるのが一般的です。当面使う予定のない資金を眠らせておくのではなく、定期預金や各種キャンペーンを活用して利息を確実につかむのが賢い方法です。
手数料無料の仕組みをフル活用してお金を減らさない工夫
金利で増やすことと同様に重要なのが、「無駄な手数料を一切払わない」という視点です。たとえ金利が高くても、毎月のようにATM手数料や他行宛振込手数料を支払っていれば、せっかくの利益が相殺されてしまいます。
多くのネット銀行や一部の先進的な銀行では、「預金残高が一定以上」「給与受取口座に指定」「特定のスマホ決済アプリとの連携」などの条件をクリアすることで、ATM利用手数料や振込手数料の無料回数がランクに応じて付与されます。日々の生活の中でこれらの条件を自然に満たせる銀行を選ぶことが、長期的な貯蓄を成功させるための確実な秘訣となります。
自分に最適な銀行の選び方:タイプ別おすすめ診断
数ある金融機関の中から、自分にぴったりの銀行を見つけるための判断基準を整理します。すべての人が同じ銀行を使う必要はなく、ご自身のライフスタイルに合わせて選択するのが正解です。
最初に、日々の利便性を最優先し、いつでも近くのコンビニや窓口で現金を引き出したい人には、充実したATM網を持つメガバンクや大手ネット銀行が向いています。一方で、少しでも高い金利の恩恵を受けたい人や、スマホやパソコンの操作に抵抗がなく、全ての取引をオンラインで完結させたい人には、高金利なネット銀行の専用口座が最適です。複数の口座を用途別に持ち、メインバンクと貯金専用口座を分けるスタイルも非常に効果的です。
【貯金銀行おすすめ】に関するよくある質問(FAQ)
Q1:ネット銀行の預金は、メガバンクと比べて安全性に問題はありませんか?
A1:日本国内の銀行と同様に、ネット銀行も「預金保険制度(元本1000万円とその利息までが保護)」の対象となりますので、破綻時にも国によって保護されます。安全性に大きな違いはありません。
Q2:口座開設キャンペーンはお得ですか?利用する際の注意点はありますか?
A2:新規口座開設や給与受取設定などで現金やポイントがもらえるキャンペーンは大変お得ですが、対象条件の達成期限や、受け取りまでに一定期間の残高維持が必要な場合があるため、事前に規約を確認することをおすすめします。
Q3:貯金専用口座を作るなら、普通預金と定期預金のどちらが良いですか?
A3:すぐに使う予定がないお金であれば金利の有利な定期預金が向いていますが、ライフスタイルの変化ですぐに引き出す可能性がある場合は、金利優遇のある普通預金口座を「貯金用」として別管理する方が柔軟に対応できます。
本記事では、金利の傾向や手数料、普通・定期預金のメリットを踏まえた2026年最新の銀行選びについて解説してきました。貯金を成功させる鍵は、「どこが高金利か」という点だけに囚われず、手数料の無料化条件や自分のライフスタイルへの適合性を総合的に見極めることにあります。
まずはご自身の現在のメイン口座の状況を確認し、必要に応じて複数の銀行のメリットを組み合わせた賢い口座運用を始めてみてください。