米国の大統領選挙は、世界最大の経済大国であるアメリカの政策方針を決定づけるだけでなく、世界中の株式市場のトレンドを左右する極めて重要なイベントです。特に日本の個人投資家にとっても、新NISAを通じた米国株(S&P500やオルカン)への投資や、米国市場と連動性の高い日経平均株価の動向を見極める上で、過去のチャート推移や経験則(アノマリー)を把握しておくことは大きな武器になります。
現在2026年11月は、まさに米国で4年に一度の大統領選挙の中間にあたる「中間選挙」が実施された直後のタイミングです。歴代の過去チャートを振り返ると、米国株には大統領の任期4年間に沿った明確な「4年サイクル」が存在し、選挙の年やその前後で特徴的な値動きを繰り返してきたことが確認できます。本記事では、S&P500やダウ平均の過去データをもとに、大統領選挙と株価のアノマリー、政党別の傾向、そして中間選挙を経た2026年後半から2027年にかけての相場展望を徹底的に解説します。
【過去チャート検証】米国大統領選挙「4年サイクル」と株価アノマリーの正体
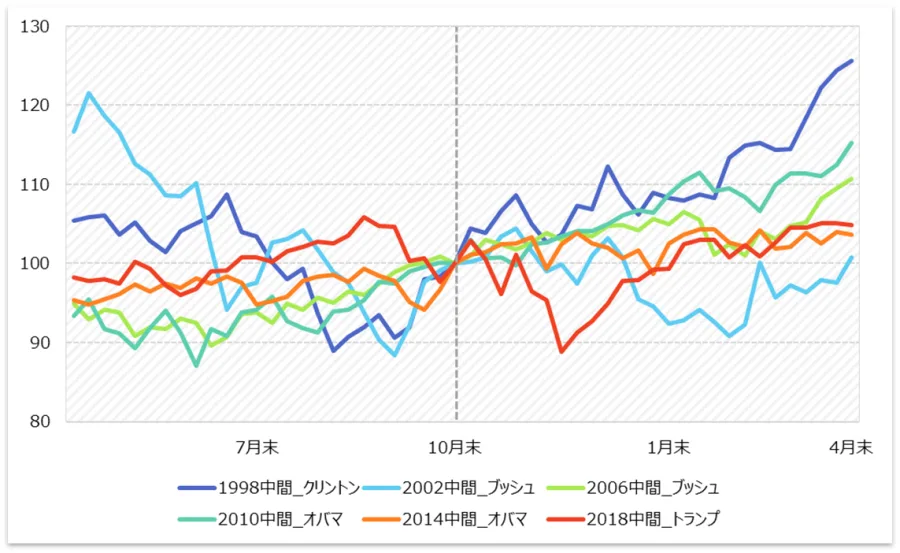
ウォール街では古くから、4年に一度行われる大統領選挙を軸とした株価の循環則、いわゆる「大統領選挙サイクル(4年サイクル)」が投資家の間で意識されてきました。このアノマリーは、大統領の任期1年目から4年目までのそれぞれの年で、株式市場のパフォーマンスに顕著な偏りが生じるという経験則です。
大手証券会社や運用会社の過去データ分析によると、1950年から2024年までのダウ平均の年間平均騰落率において、最もパフォーマンスが低いのは中間選挙が行われる「大統領就任2年目(平均5.2%)」であり、逆に最も高いリターンを記録するのは次期大統領選挙の前年にあたる「大統領就任3年目」となっています。同様にS&P500指数のデータでも、就任2年目の平均年間リターンが約3.7%にとどまるのに対し、翌3年目は約13.9%へと大きく跳ね上がる傾向が報告されています。
さらに直近のデータを切り取っても、1990年以降の中間選挙年のS&P500平均リターンは2.8%と4年サイクルの中で最低水準である一方、就任1年目や3年目は18%〜20%近い高い平均リターンを記録しています。つまり、過去のチャート推移を見る限り、米国株は「中間選挙の年に一度調整・停滞し、その後の選挙前年(就任3年目)から選挙当年(就任4年目)にかけて力強く上昇する」というリズムを刻んできたことがわかります。
【徹底比較】大統領任期4年間のS&P500・ダウ平均騰落率データ一覧表
なぜ米国株は、大統領選挙の4年サイクルに沿ってこれほど規則的な値動きを見せるのでしょうか。その最大の理由は、政権側の政治的インセンティブ(再選戦略)と市場の不確実性の変化にあります。
大統領就任1年目は選挙公約の実現に向けた政策推進や法整備が行われ、2年目には中間選挙を控えて与野党の対立が激化し、政策の先行き不透明感から市場は神経質な展開になりやすくなります。しかし、中間選挙を通過すると政治の枠組みが確定して「アク抜け」感が広がり、さらに大統領就任3年目(選挙前年)に入ると、現職大統領や与党が翌年の大統領選での勝利を目指して景気刺激策や減税、財政出動を積極的に打ち出すため、株式市場に強い追い風が吹くのです。
| 大統領任期サイクル | 該当する年(直近例) | 過去の株価傾向・騰落率データ | 株価が動く主な背景・構造的要因 |
|---|---|---|---|
| 就任1年目 (選挙翌年) |
2021年 / 2025年 | 堅調・高リターン傾向 (1990年以降S&P500平均は18〜20%水準) |
新政権の看板政策への期待感や大型投資・規制緩和の始動が買い材料となりやすい。 |
| 就任2年目 (中間選挙の年) |
2022年 / 2026年 | 4年サイクルで最も低調 (ダウ平均5.2% / S&P500約3.7%) |
夏〜秋にかけて選挙の不透明感から機関投資家が買い控え、調整や乱高下が起きやすい。 |
| 就任3年目 (大統領選挙の前年) |
2023年 / 2027年 | 4年間で最も強い上昇期 (S&P500平均約13.9%・勝率も極めて高い) |
翌年の大統領選に向けた景気浮揚策・財政支援と、中間選挙後のアク抜け資金流入が重なる。 |
| 就任4年目 (大統領選挙の当年) |
2020年 / 2024年 | 上昇しやすい底堅い相場 (直近6回の選挙年のうち5回でS&P500が上昇) |
現職政権の景気維持スタンスに加え、11月の投票通過後は次期政権への期待(ご祝儀相場)へ移行。 |
なお、大統領選挙当年の例外として下落したのは、リーマン・ショックが発生した2008年など深刻な金融危機が重なったケースに限られており、通常の景気循環下では選挙当年もプラス圏で終える確率が非常に高くなっています。
【勝率100%の衝撃】中間選挙後の株価アノマリーと2026年最新相場の見方
2026年11月の米国中間選挙を終えた現在の相場において、投資家が最も注目すべきデータは「中間選挙後の驚異的な勝率」です。資産運用会社の統計検証によると、1946年から2022年までに実施された過去20回の中間選挙において、選挙から1年後のS&P500種指数は20回すべて(勝率100%)で選挙前月末の水準を上回って上昇しています。また、選挙から6カ月後の時点でも20回中19回(勝率95%)でプラスを記録しており、1982年以降の過去11回の中間選挙データでも、選挙前3カ月より選挙後3カ月の方が大きく上昇する傾向が確認されています。
一般的には、中間選挙で与党が議席を減らし、大統領の所属政党と議会の多数派が異なる「ねじれ議会(分裂議会)」になると、政策の停滞を嫌気して株安になるイメージを持たれがちです。しかし実際のチャートでは、むしろねじれ議会こそが株高の起爆剤になってきました。その理由は主に3つあります。
- 極端な政策リスクの後退:上下両院でねじれが生じると、急進的な増税や特定業界への厳しい規制強化などの極端な法案が可決されにくくなり、企業や投資家に安心感が広がります。
- 財政悪化・長期金利上昇の抑制:大規模なバラマキ財政支出が議会で制限されることで、米国債の増発懸念やインフレ再燃、長期金利の急騰が抑えられ、ハイテク株やAI関連銘柄のバリュエーションに追い風となります。
- 待機資金の市場回帰(アク抜け):選挙前の8月〜10月にかけてリスク回避で現金比率を高めていた機関投資家が、選挙結果の確定とともに再び株式市場へ資金を戻し始めます。
2026年の相場においても、秋口にかけて政治の不透明感やセクター間の調整が見られたものの、中間選挙の通過を契機にウォール街のストラテジストの間では強気の見方が再び広がっています。ただし、過去の経験則はあくまで統計上の傾向であり、実際の株価はFRB(米連邦準備制度理事会)の金融政策や金利動向、そしてAI投資をはじめとする企業業績の実績によって大きく左右される点には冷静な目配りが必要です。
【政党別比較】共和党と民主党、どちらの政権が米国株・日本株にプラスか?
「共和党は減税や規制緩和に前向きだから株高になりやすい」「民主党は増税や規制強化を好むから株安になる」といったイメージは、株式市場でよく語られる通説です。しかし、過去の実際のS&P500チャートデータを検証すると、意外な事実が浮かび上がります。
過去のデータ分析では、大統領の所属政党別に見ると、S&P500の年間リターンがプラスになる確率は「民主党大統領(57%)」の方が「共和党大統領(43%)」を上回っているという統計結果が出ています。一方で、大統領と議会(上院・下院)のねじれを含めた政権構成別で比較すると、最も高い平均リターンを記録しているのは「分裂した議会政権」であり、とりわけ「共和党の大統領と民主党主導の議会」という組み合わせにおいて歴史的に強いパフォーマンスが示されています。
また、日本株(日経平均株価)への影響という観点では、2024年11月の大統領選後に盛り上がった「トランプ・トレード」の推移が記憶に新しいところです。トランプ政権の掲げる関税政策や減税・財政拡張路線は、米国金利の上昇を通じて円安・ドル高を招きやすく、輸出関連企業の比率が高い日経平均株価にとっては業績押し上げ要因として機能する局面が多く見られました。その反面、対中・対日関税の引き上げ懸念や為替介入警戒感が高まる場面では、日本株の上値を抑えるボラティリティ(価格変動)要因にもなるため、米国政権の通商政策と為替レートの連動性をセットでチェックすることが欠かせません。
【プロの結論】2026年以降の相場に活かす米国株・日経平均の投資タイミング戦略
ここまでの過去チャート分析とデータ検証を踏まえると、個人投資家がアノマリーを実際の資産運用に活かす際の鉄則は明確です。それは、「選挙前の不透明感で相場が調整した局面を恐れず、中間選挙後のアク抜けから大統領就任3年目(選挙前年)の上昇トレンドに乗る」という時間軸の視点を持つことです。
特に新NISAなどでS&P500や全世界株式の積立投資を行っている場合、中間選挙の年(2026年など)に株価が軟調に推移する局面は、長期的なリターンを高めるための絶好の「仕込み場(安く多くの口数を買える期間)」になります。過去20回の中間選挙で1年後のS&P500が100%上昇してきた歴史が示す通り、政治イベントに伴う一時的な下落やノイズに惑わされて狼狽売りしてしまうことが、最も避けるべき失敗パターンです。
一方で、個別株やレバレッジ商品で短期〜中期の売買を行う場合は、単なるアノマリー頼みではなく、「企業業績(EPSの伸び)」「FRBの利下げ・金利水準」「ねじれ議会下での財政・通商政策の現実的な着地点」の3点を必ず確認してください。アノマリーはあくまで「相場の追い風が吹きやすい季節性」を示す羅針盤として活用し、ファンダメンタルズと組み合わせることで、2027年の大統領選挙前年相場に向けた精度の高い投資判断が可能になります。
【大統領選挙株価過去チャート】に関するよくある質問(FAQ)
Q1:大統領選挙の4年サイクルで、最も株価が上がりやすい年と下がりやすい年はいつですか?
A1:過去のS&P500およびダウ平均のデータでは、最も株価が上がりやすいのは「大統領就任3年目(次期大統領選挙の前年)」で、S&P500の平均リターンは約13.9%(1990年以降では18〜20%水準)に達します。反対に最もパフォーマンスが低くなりやすいのは「大統領就任2年目(中間選挙の年)」で、選挙前の不透明感から軟調に推移する傾向があります。
Q2:2026年11月の中間選挙後、過去のチャートでは米国株はどのように動いていますか?
A2:1946年から2022年までの過去20回の中間選挙において、選挙から1年後のS&P500指数は20回すべて(勝率100%)で選挙前月末を上回って上昇しています。選挙通過による政治の不透明感の解消(アク抜け)や、ねじれ議会による極端な政策リスクの後退が買い安心感につながるためです。
Q3:米国大統領選挙は日本の日経平均株価にも同じような影響を与えますか?
A3:はい、日経平均株価は米国株(S&P500やダウ平均)との連動性が非常に高いため、米国株の4年サイクルや中間選挙後の上昇トレンドは日本の株式市場にも追い風となります。加えて、米国の大統領選挙や政策変更は「米ドル/円」の為替レートを大きく動かすため、円安方向に振れる局面では日本の輸出関連株を中心に日経平均が強く反応する傾向があります。
米国の大統領選挙と株価の過去チャートを紐解くと、4年ごとの政治スケジュールと株式市場の心理が密接に絡み合い、驚くほど一貫した「4年サイクル」を描いてきたことがわかります。中間選挙の年(就任2年目)の停滞期を乗り越えた先に待つ「大統領就任3年目(選挙前年)」は、歴史的に米国株が最も力強い上昇を見せてきた黄金のサイクルです。
これから2027年にかけての相場に向き合う上では、以下の3つの判断基準を軸にポートフォリオを点検してみてください。
- 長期投資家は積立・保有を継続する:中間選挙後の勝率100%という過去データが示す通り、選挙通過後の上昇トレンドを取り逃がさないよう、短期的な値動きに動じず市場に居続けることが最善策です。
- 「ねじれ議会」を悪材料と捉えすぎない:与野党の議席拮抗やねじれは、急進的な増税や過大な財政赤字の歯止めとなり、結果として株式市場の安定上昇を支える要因になります。
- 金利と企業業績のトレンドを最優先する:アノマリーは強力な参考指標ですが、最終的な株価を決めるのはFRBの金融政策と企業の利益成長です。政治ニュースとあわせて金利動向や主要企業の決算を冷静にチェックし、堅実な資産形成につなげていきましょう。
Sources:
1. 【Vol.293】米国の中間選挙後の株式市場は、過去どう推移しました —
2. 中間選挙のアノマリー|選挙の年の株価の傾向 - VT Markets —
3. 中間選挙と株価の関係|過去のアノマリーと2026年の注目点 —
4. 米中間選挙後の米国株市場 経験則(アノマリー)は今回も通用するか?(土信田雅之) —
5. 【直前特集】2026年米国中間選挙と株式市場への影響 —
6. 米大統領選と株式市場:歴史が示すこと - VT Markets —
7. 米国大統領選が米国市場に与える影響【後編】~大統領・議会構成 —
8. 米中間選挙で株式市場はどう動く?日経平均、今週末が分岐点に —