2026年現在、結婚を視野に入れたカップルや、お互いの時間を大切にしながら共に暮らすスタイルを選ぶ二人にとって、「お金の管理」は関係性を左右する極めて重要なテーマとなっています。お互いの収入や金銭感覚の違いから、生活費の分担や貯金のルール作りで揉めてしまうケースは決して少なくありません。特に共働き世帯が増加する現代において、不公平感を生み出さずに円満な共同生活を維持するための仕組みづくりは、多くのカップルが直面する大きな課題です。
本記事では、同棲におけるリアルな実態やお金の管理方法、口座共有のメリット・デメリット、そしてトラブルを防ぐための具体的な対策を解説します。お互いの負担を公平にし、将来の結婚資金の準備まで見据えた持続可能な家計管理のコツを見ていきます。
同棲におけるお金の管理:よくある3つのスタイルとそれぞれの特徴
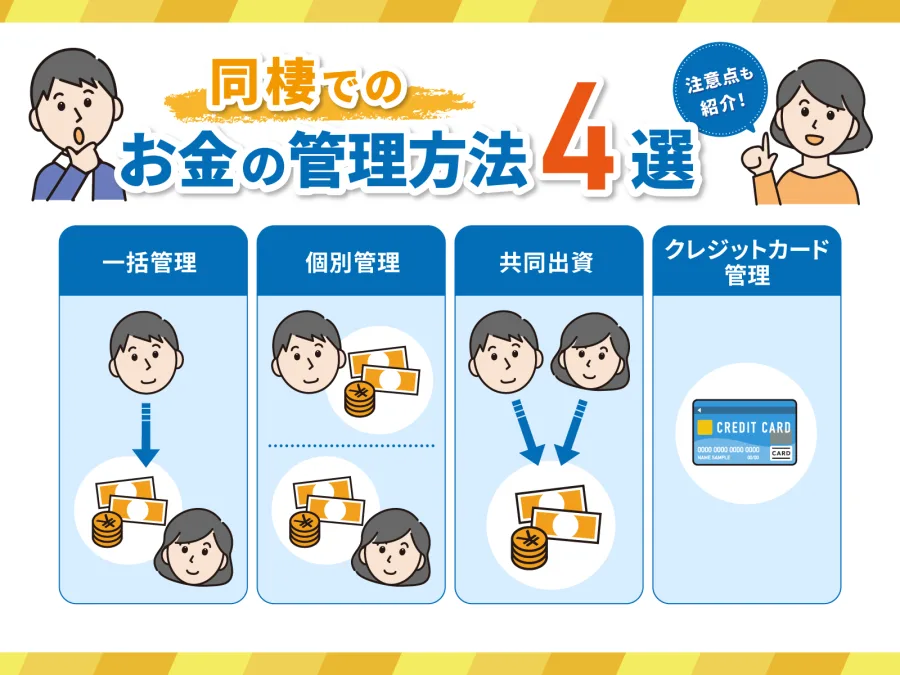
カップルが同棲を始めるとき、最初に直面するのが「どのようにお金を出し合い、管理するか」という問題です。生活費の出どころや管理の主導権をあらかじめ明確にしておかないと、どちらか一方に負担が偏り、不満が蓄積する原因になります。ここでは、世間で広く採用されている代表的な3つの管理スタイルを整理します。
一つ目は、家賃や光熱費、食費などの項目ごとに支払いを分担する「項目別分担型」です。たとえば、家賃は収入の高い方が全額負担し、食費や日用品費はもう一方が支払うという形です。役割分担が視覚的にわかりやすい反面、日々の細かい出費のバランスが取りにくいという側面があります。
二つ目は、毎月一定額を出し合って「共通の財布(専用口座)」を作り、そこからすべての生活費を支払う「共通口座・定額拠出型」です。家計の透明性が非常に高く、誰が何にいくら使ったのかが把握しやすいため、多くのカップルに支持されています。ただし、予期せぬ大きな出費があった場合の追加負担ルールを事前に決めておく必要があります。
三つ目は、お互いの収入を一つの口座に完全に合算し、そこから生活費や小遣いをすべて捻出する「完全一体型」です。すでに結婚を控えており、家計を完全に一つにしたいカップルには向いていますが、プライベートな自由費の確保で意見が割れやすいため、同棲初期の段階では慎重な判断が大切です。
生活費の分担割合:不公平感を生まない「完全折半」と「収入比例」の選び方
生活費をどのように分担するかは、カップルの収入差によって最適な選択肢が異なります。お互いの年収や手取りがほぼ同等であれば、シンプルに折半(50:50)にすることで、お互いに自立した対等な関係を保ちやすくなります。
一方で、カップル間に明確な収入差がある場合、一律の折半を強行すると、収入が低い方の負担感が大きくなり、精神的・金銭的なプレッシャーを生む原因になります。このようなケースでは、それぞれの月収の手取り比率に応じた「収入比例型」の分担が極めて有効です。
例えば、手取りの合計が40万円(一方が25万円、もう一方が15万円)の場合、生活費総額が20万円であれば、比率(約62.5%対37.5%)に合わせて負担額を算出します。これにより、双方に残る自由費のバランスが保たれ、お金に起因する無用な衝突を防ぐことができます。
カップルの「口座共有」におけるメリットと知っておくべきデメリット
生活費の管理を効率化するために検討される「共通口座」ですが、便利な反面、特有のデメリットや注意点が存在します。導入を検討する際は、双方の合意とリスク管理が不可欠です。
最初に、口座共有の最大のメリットは「生活費の透明化」と「管理の手間の軽減」です。毎月の引き落としや支払いが一つの口座で完結するため、家計簿アプリと連携させることでリアルタイムに収支を可視化できます。また、将来の結婚資金や旅行資金のための貯金も同時に行いやすくなります。
一方で、デメリットとしては「名義人以外の操作制限」や「関係解消時のトラブルリスク」が挙げられます。日本の銀行口座は原則として個人名義となるため、口座を開設した本人以外がキャッシュカードで頻繁に出入金したり、ネットバンキングを操作したりする上での法的な制約や規約上の注意点があります。万が一、関係を解消することになった場合の残高の精算方法についても、あらかじめルールを定めておくことが重要です。
| 管理方法・スタイル | 主な仕組み | メリット | デメリット・注意点 |
|---|---|---|---|
| 項目別分担型 | 家賃、光熱費、食費など担当を分ける | それぞれの支払いがシンプル | 項目ごとの金額に偏りが出やすい |
| 共通口座・定額拠出型 | 二人で一定額を出し合い共同で管理 | 家計が透明化し、貯金もしやすい | 名義人の問題や関係解消時の精算が必要 |
| 完全一体型 | すべての収入を合算し、小遣い制にする | 家計の一体感が強く結婚へ移行しやすい | 自由費の配分で揉めやすい |
「貯金ができない」を解消する!共働きカップルのための家計簿アプリ活用術
「同棲を始めてからお互いに貯金ができなくなった」という声は少なくありません。外食の増加や、インテリア・家具の買い足しなど、二人暮らし初期は予想外の出費がかさむためです。この問題を解決するためには、デジタルツールを活用した家計の自動化が最も効果的です。
現在、多くのカップルに利用されている家計簿アプリでは、銀行口座やクレジットカードを複数人で共有・同期できる機能が備わっています。これにより、お互いがどこで何にいくら使ったのかがスマートフォン上で一目で確認できるようになります。
また、毎月の給料日直後に「先取り貯金」として一定額を二人の共同貯金用口座へ自動送金する仕組みを作ることが、貯金体質への近道となります。「余ったお金を貯金する」のではなく、「貯金額を差し引いた残りで生活する」という意識の転換が、将来の結婚資金準備をスムーズにします。
新居の初期費用と引越し費用の公平な分担ルール
同棲をスタートするにあたって最初に発生する大きな壁が、敷金・礼金・仲介手数料・家具家電の購入費といった「新居の初期費用」です。数十万円から場合によっては100万円を超える莫大な出費となるため、この段階でトラブルが起きると新生活のスタートからつまずいてしまいます。
初期費用を公平に分担するための基本原則は、「事前に見積もりを完全にオープンにし、合意を得る」ことです。すべてを単純に半分コにするのか、あるいは「家具の所有権や引っ越し後の持ち主」を考慮して負担割合を調整するのかを話し合います。
加えて、入居後の生活必需品(冷蔵庫や洗濯機など)の購入費についても、「どちらが買い換える権利を持つか」「別れることになった場合の処遇」をあらかじめ冗談交じりでもいいので共有しておくことが、大人の賢いリスクヘッジとなります。
【同棲お金の管理】に関するよくある質問(FAQ)
Q1:同棲中の生活費は、お互いの収入差がある場合どう分担するのがベストですか?
A1:収入差がある場合は、一律の折半ではなく、手取りの比率に応じた「収入比例型」での分担が最も公平であり、不満を溜めにくいおすすめの方法です。
Q2:カップルで共通の口座を作る場合、法律や銀行の規約上の問題はありますか?
A2:日本の金融機関の口座は個人名義となるため、実質的にどちらか一人の名義で作らざるを得ません。そのため、名義人の管理責任や、万が一の際のトラブルを防ぐための合意書やルール作りを事前にしておくことが推奨されます。
Q3:お金の管理で揉めないための最大のコツは何ですか?
A3:お金に関する価値観や理想の生活水準について、同棲を始める前に包み隠さず話し合い、ルールを固定化しすぎず、状況の変化に応じて柔軟にブラッシュアップしていく姿勢を持つことです。
同棲中のお金の管理は、単なる家計のやりくりに留まらず、お互いの価値観や将来への向き合い方を映し出す鏡のようなものです。完璧な管理方法というものは存在せず、お互いの収入状況、ライフスタイル、そして結婚に向けたビジョンに寄り添った柔軟な仕組みこそが最も価値を持ちます。
大切なのは、定期的な「お金のミーティング」の場を設け、不満や改善点をオープンに話し合える関係性を築くことです。お互いの負担を公平に保ちながら、二人で未来に向けた確実な一歩を踏み出してください。