2026年現在の公的年金制度において、将来の老齢基礎年金を確実に増やすための有効な少額投資として「付加年金」が改めて注目を集めています。物価高や将来への備えに対する関心が高まる中、会社員や自営業者、フリーランスの間で「どのようにお得になるのか」「どのような手続きが必要なのか」を正確に知りたいというニーズが急増しています。
本記事では、付加年金の申し込み方法や手続きに必要な書類、納付期限、受給額の計算方法から、元を取るための具体的な期間、さらに国民年金基金との比較に至るまで、専門的な視点から徹底的に解説します。
付加年金とは?対象者と国民年金にプラスする基本の仕組み
付加年金は、国民年金の第1号被保険者および任意加入被保険者が、通常の国民年金保険料に月額400円の「付加保険料」を上乗せして納付することで、将来受け取る老齢基礎年金を増やせる制度です。対象となるのは、自営業者、フリーランス、農業従事者、学生などの第1号被保険者であり、会社員や公務員(第2号被保険者)やその被扶養配偶者(第3号被保険者)は対象外となります。
この制度の最大の魅力は、国が法律で定めた手厚い利回りにあります。納付した付加保険料に対応して支給される「付加年金額」は、将来の受給額が死ぬまで一生涯変わらずに保証されるため、長生きすればするほど受け取れる総額が増えていく仕組みになっています。
付加年金の申し込み方法と手続きに必要な書類・窓口
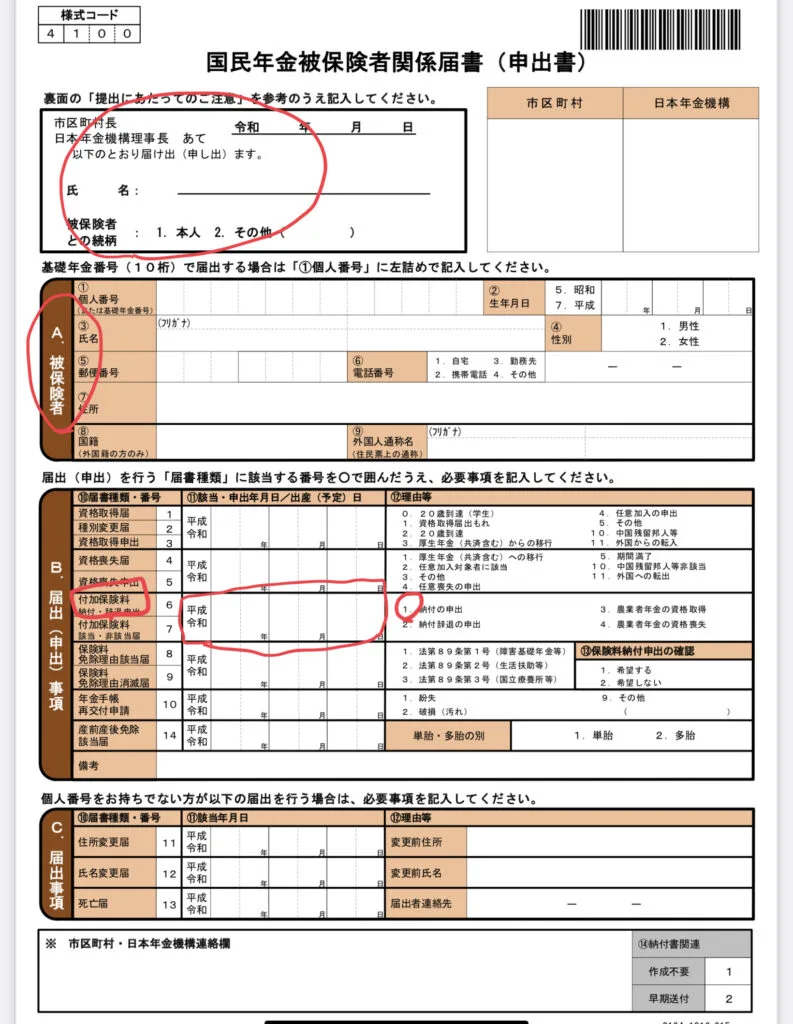
付加年金の申し込み手続きは、お住まいの市区町村役場の窓口または管轄の「年金事務所」で行うことができます。郵送や電子申請(マイナポータル等)を利用して手続きを進めることも可能です。
手続きに必要な書類や確認事項は以下の通りです。
- 国民年金付加保険料納付申出書(年金事務所や市区町村窓口、日本年金機構のホームページから取得可能)
- 基礎年金番号が確認できる書類(マイナンバーカードや年金手帳など)
- 本人確認書類(運転免許証やパスポートなど)
申し込みを行った月分からの納付が原則となるため、「いつから始められるか」という点については、思い立った時点で早めに書類を提出することが推奨されます。過去に遡っての加入や未納分の付加保険料の追納は原則としてできないため、タイミングを逃さないことが大切です。
付加保険料の納付期限と知っておくべき注意点
付加保険料を納めるための納付期限は、原則として「納付対象月の翌月末日」と定められています。国民年金保険料と同様に、口座振替、納付書、クレジットカードなどによる支払いが可能です。
ここで特に注意すべきなのが、国民年金保険料の「前納制度」を利用している場合です。国民年金保険料を半年分や1年分まとめて前納する場合、付加保険料も同時に前納することで割引が適用されるメリットがありますが、もし国民年金保険料自体を免除・猶予されている期間や、国民年金基金に加入している期間は、付加年金を同時に申し込むことができません。特に「国民年金基金」との併用はできないため、自身の働き方や老後設計に合わせてどちらを選ぶべきか慎重な判断が大切です。
【徹底比較】付加年金と国民年金基金の違いと選び方
自営業者やフリーランスが老後資金を上乗せする手段として、付加年金と国民年金基金の比較は頻繁に取り上げられます。それぞれの特徴を整理すると、選択の基準が明確になります。
| 比較項目 | 付加年金 | 国民年金基金 |
|---|---|---|
| 月額掛金 | 一律 400円 | 口数制(年齢・性別・加入タイプにより変動、上限あり) |
| 受給額の仕組み | 200円 × 納付月数(定額・生涯受給) | 選んだ給付タイプと加入口数に応じた終身・有期年金 |
| 費用対効果(元を取る期間) | 受給開始後 約2年で元が取れる | 一般的に受給開始後10年前後 |
| 併用可否 | 国民年金基金との同時加入は不可 | 付加年金との同時加入は不可 |
| おすすめな人 | 少額で確実に高い利回りを狙いたい人 | より手厚い老後資金を手広く準備したい人 |
表からもわかるように、付加年金は「月額400円」という圧倒的な低コストで始められる反面、国民年金基金は掛金を大きく設定して所得税の社会保険料控除の恩恵を最大化したい人に向いています。
受給額の計算と「元を取る期間」の実際:本当にお得になるのか?
「付加年金は本当にお得なのか」という疑問に対しては、具体的な数字を用いた計算で明確に答えが出ます。付加年金の保険料は「月額400円(年間4,800円)」です。例えば、20年間(240ヶ月)加入した場合、支払った保険料の総額は以下のようになります。
総支払額: 400円 × 240ヶ月 = 96,000円
これに対し、将来受け取れる付加年金の年額は、「200円 × 納付月数」で計算されます。
年間受給額: 200円 × 240ヶ月 = 48,000円
つまり、年間48,000円が生涯にわたって上乗せされて支給されます。総支払額が96,000円であるため、受給開始からわずか2年間(96,000円 ÷ 48,000円=2年)で支払った元を完全に回収できる計算になります。3年目以降に受け取る年金はすべて純粋な利益(プラスのリターン)となるため、公的制度の中でもトップクラスの費用対効果を誇ると専門家が口を揃える理由がここにあります。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:会社員からフリーランスになったのですが、いつから付加年金を申し込めますか?
A1:会社員(第2号被保険者)から自営業・フリーランス(第1号被保険者)へ種別変更の手続きを行った当月から、第1号被保険者としての資格が発生するため、同時にまたはその直後から付加年金の申し込みが可能になります。
Q2:途中で支払いが難しくなった場合、付加保険料の納付を一時停止できますか?
A2:はい、付加保険料の納付はいつでも辞める(辞退する)ことができます。年金事務所に「国民年金付加保険料納付辞出書」を提出すれば、その月以降の付加保険料の納付を停止することが可能です。
Q3:過去に未納だった期間に対して、後からまとめて付加保険料を支払うことはできますか?
A3:原則としてできません。付加保険料は納付期限(翌月末)を過ぎると後から納めることができないため、毎月確実にお金を納めていく計画性が大切です。
付加年金は、月額400円という家計の負担にならない少額からスタートでき、わずか2年間の受給で元が取れる極めて合理的な年金上乗せ制度です。国民年金基金に加入していない第1号被保険者であれば、検討しない理由がないほどの高いコストパフォーマンスを持っています。
制度の仕組みやメリット・デメリットを正しく理解し、お近くの年金事務所や自治体窓口を活用して、将来の安心に向けた確実な一歩を踏み出してください。