生命保険の解約に伴い戻ってくる解約返戻金には、受け取る金額や契約形態によって所得税や住民税が課税される場合があります。2026年現在の最新の税制やルールをふまえ、どのような条件で課税対象となるのか、その仕組みを正確に把握しておくことが重要です。
本記事では、一時所得と雑所得の違いや具体的な計算方法をはじめ、確定申告が必要になるケース、そして税金を抑えて手取り額を増やすためのポイントを網羅的に解説します。
保険の解約返戻金に税金がかかる仕組みと課税の基本
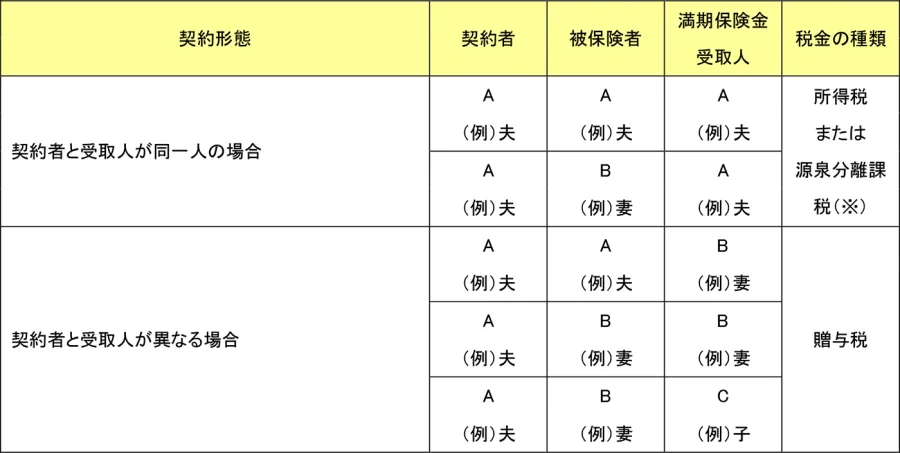
生命保険を途中で解約した際に受け取る解約返戻金は、これまでに払い込んだ保険料の総額と、受け取った金額の差額によって損益が生まれます。この差額がプラスになる、つまり払込保険料総額よりも解約返戻金のほうが多い場合に税金が発生する仕組みです。
税金の計算上、重要なのは「誰が保険料を支払い、誰が解約返戻金を受け取ったか」という契約形態です。契約者と受取人が同一人物であるか、あるいは別であるかによって、適用される所得の種類が変わり、結果として納めるべき税金の額にも影響を与えます。
一時所得と雑所得の違い:どちらに該当するかの見極め方
保険の解約返戻金にかかる税金は、主に「一時所得」または「雑所得」のいずれかに分類されます。それぞれの定義と判定基準を正しく理解することが、適正な申告への第一歩となります。
一時所得に該当するのは、一般的に契約者と解約返戻金の受取人が同一人物である場合です。この場合、解約返戻金は営利を目的とする継続的行為から生じた所得ではなく、一時の偶発的な所得とみなされます。そのため、後述する特別控除の恩恵を受けることができます。
一方で、保険料の負担者と受取人が異なる場合や、年金形式で複数年にわたって受け取るような契約の場合は「雑所得」として扱われるケースが多くなります。雑所得と判定された場合、一時所得のような50万円の特別控除が適用されないため、計算方法や課税の負担感が変わってきます。
【比較表】一時所得と雑所得の計算方法と控除の仕組み
ここでは、解約返戻金にかかる税金の計算における「一時所得」と「雑所得」の違いをわかりやすく整理します。それぞれの特徴や控除の違いを一覧で比較します。
| 所得の区分 | 主な適用ケース | 計算方法(収入から差し引くもの) | 控除・特例 |
|---|---|---|---|
| 一時所得 | 契約者=受取人の場合 | (解約返戻金 - 支払保険料総額 - 50万円)× 1/2 | 50万円の特別控除あり、金額の半分が課税対象 |
| 雑所得 | 契約者≠受取人の場合、または年金形式での受取 | 解約返戻金 - 必要経費(支払保険料など) | 特別控除なし、全額が総合課税の対象 |
このように、一時所得として計算する場合は、受け取った差額からさらに50万円を差し引いたうえで、その残額を2分の1にした金額が実際の課税対象額となります。この仕組みにより、多くのケースで税負担が軽減されるよう設計されています。
解約返戻金の具体的な計算方法と損益の捉え方
実際の計算シミュレーションを確認してみましょう。例えば、一時所得として一括で解約返戻金を受け取るケースを想定します。
これまでに支払った保険料の総額が300万円、受け取った解約返戻金が400万円だった場合、単純な差額(損益)は100万円のプラスとなります。この100万円に対してそのまま税金がかかるわけではありません。
一時所得の計算式に当てはめると、「(400万円 - 300万円 - 50万円)× 1/2」となり、課税対象となる所得金額は25万円となります。この25万円を給与所得など他の所得と合算して、最終的な所得税額が算出されます。
確定申告が必要になる条件といつから手続きすべきか
解約返戻金を受け取ったからといって、必ずしも全員が確定申告を行う必要はありません。会社員などの給与所得者の場合、給与以外の所得(一時所得の金額から特別控除を引いた残りの額など)の合計が年間20万円を超える場合に確定申告が必要となります。
一時所得の場合は、計算後の金額(損益から50万円を引いて2分の1にした額)が20万円以下であれば、原則として確定申告は不要です。先ほどの例であれば、課税対象額が25万円であるため、他に副収入等がなければ確定申告が必要になります。
手続きを行う時期としては、原則として解約返戻金を受け取った翌年の2月16日から3月15日までの間に、所轄の税務署へ申告書を提出し納税を行います。
税金を抑えて手取り額を増やすための実用的なポイント
解約返戻金にかかる税金を適正に抑え、手取り額を最大化するためには、事前の契約設計や受け取り方の工夫が有効です。ここでは実務的な視点から要点を整理します。
第一に、一時所得の50万円の特別控除を最大限に活用することです。他の保険の満期金や解約返戻金、懸賞の賞金など、その年中に他の一時所得がある場合は合算して50万円の枠を共有するため、受取のタイミングを別々の年に分散させることが有効な節税策となります。
第二に、契約者名義の変更や受取人の設定を見直すことです。贈与税の課税対象とならないような形で契約整理を行いつつ、最も税負担が軽くなる組み合わせを選択することが長期的な資産防衛につながります。
【保険解約返戻金税金】に関するよくある質問(FAQ)
Q1:解約返戻金が支払保険料を下回った(損をした)場合でも確定申告は必要ですか?
A1:損益がマイナス(元本割れ)の場合、利益が発生していないため所得税や住民税の課税対象にはなりません。したがって、この解約返戻金に関する確定申告は不要です。
Q2:一時所得の計算で、50万円の控除額を差し引いてマイナスになった場合はどうなりますか?
A2:計算結果がマイナスになった場合、その金額は「0」として扱われます。他の所得と損益通算することはできませんので、納付すべき税金は発生しません。
Q3:パートやアルバイト、専業主婦でも解約返戻金によって確定申告が必要になりますか?
A3:給与所得がない場合や少ない場合でも、一時所得の計算後の金額が基礎控除額やその他の所得控除の枠を超え、年間所得の合計が非課税枠を超えるときは確定申告が必要になる場合があります。
保険の解約返戻金にかかる税金は、一見複雑に思えますが、「利益が出ているか」「契約形態はどうなっているか」「控除額を差し引いた残額がいくらか」という基本ステップを順に確認することで正確に把握できます。
解約を検討する際は、解約返戻金の額面だけでなく、税金を差し引いた実際の手取り額や、他の金融商品・保険商品との比較を行い、長期的な視点で最も合理的な判断を下すことが大切です。