会社員にとって秋から冬にかけての大きなイベントといえば、差し迫る年末調整の手続きです。その中でも多くの人が毎年頭を悩ませるのが「保険料控除申告書」の記入と考えられます。「生命保険料や地震保険料の控除証明書はどこを見ればいいのか」「書き間違えたときはどう訂正すればいいのか」など、疑問や不安を抱える人は少なくありません。
本記事では、2026年最新の制度や運用を踏まえ、保険料控除申告書の正しい書き方を分かりやすく解説します。各種控除証明書の見方から、会社員向けの具体的な記入例、書き損じた際の訂正方法、電子申告を活用してスムーズに進めるコツまで徹底的にまとめました。
保険料控除申告書とは?会社員が必ず提出すべき理由
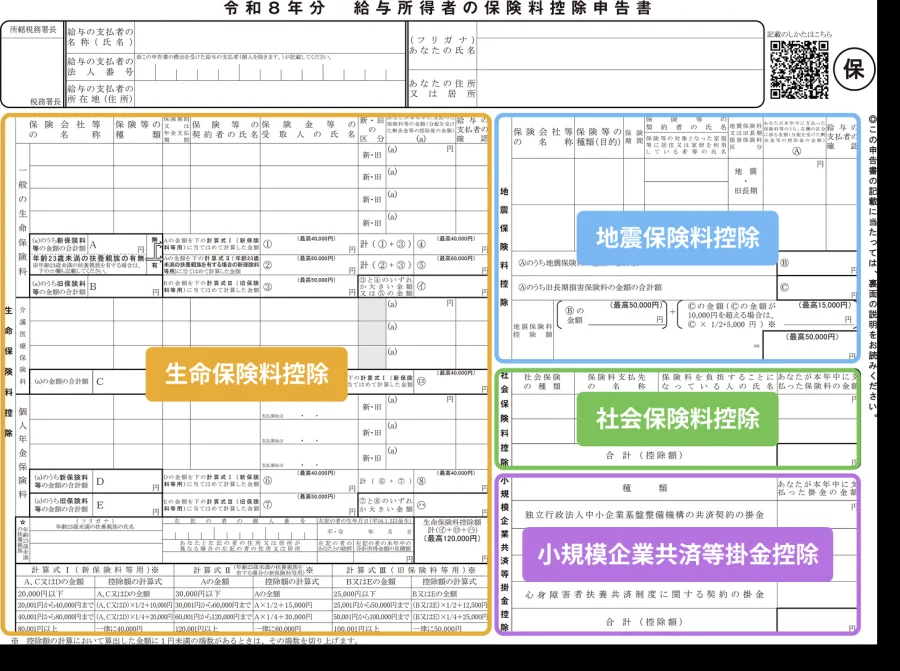
保険料控除申告書は、会社員が年末調整において所得税の負担を軽減するために提出する重要な書類です。私たちが加入している生命保険や地震保険などの保険料を支払った場合、その金額に応じて一定の所得控除(生命保険料控除、地震保険料控除)を受けることができます。
この控除を受けることによって課税所得が減少し、結果として納め過ぎた所得税が還付される(または追加徴収が防げる)仕組みになっています。会社は従業員から提出されたこの申告書と各種控除証明書をもとに正確な税額を計算するため、期限内に正確な内容を記入して提出することが大切です。
【種類別】生命保険料・地震保険料・個人年金控除証明書の見方と書き方
保険料控除申告書を記入するうえで最も大切なのは、手元に届く「保険料控除証明書」のどこをどう読み取るかという点です。保険会社から10月以降に順次発送されるハガキや電子データを正しく読み解く必要があります。
ここでは、申告書の主要な3つの枠組みについて、見方と書き方のポイントを整理します。
- 生命保険料控除:「一般の生命保険」「介護医療保険」「個人年金保険」の3つの枠に分かれています。証明書に記載された「新制度(平成24年1月1日以後に締結した契約)」か「旧制度(平成23年12月31日以前に締結した契約)」の区分を確認し、それぞれの「申告額(年間払込保険料)」を所定の計算式に当てはめて控除額を算出します。
- 地震保険料控除:火災保険に付帯されることが多い地震保険が対象となります。旧長期損害保険契約の経過措置も含め、支払った保険料をもとに計算を行います。
- 基礎控除・配偶者控除申告書との違い:保険料控除申告書は生命保険や地震保険に特化した書類であり、配偶者控除や基礎控除とは別枠の書類、または一体型の用紙の該当セクションとして処理されます。
【比較表】保険料控除の種類と対象・控除額の仕組み
保険料控除の種類ごとの対象や適用要件、最大の控除額を把握しておくことは、申告漏れを防ぐために非常に効果的です。以下に主要な控除項目を整理しました。
| 控除の種類 | 対象となる契約・保険 | 所得税の最大控除額 | 記入時の主な注意点 |
|---|---|---|---|
| 生命保険料控除(一般) | 生存・死亡に対する一般的な生命保険 | 40,000円(新制度) / 50,000円(旧制度) | 新・旧の区分を間違えないこと。配当金がある場合は差し引き後の金額を使用。 |
| 介護医療保険料控除 | 病気やケガによる入院・通院を保障する保険 | 40,000円(新制度のみ) | 平成24年以降の新契約のみが対象。一般生命保険とは別枠で計算。 |
| 個人年金保険料控除 | 税制適格個人年金保険契約に基づく年金 | 40,000円(新制度) / 50,000円(旧制度) | 「税制適格特約」が付いているか証明書の記載を必ず確認する。 |
| 地震保険料控除 | 居住用の家屋・家財を対象とする地震保険 | 50,000円(所得税) | 従来の長期損害保険は段階的に経過措置が適用される。 |
会社員が迷いがちな「書き損じ」と訂正方法のルール
手書きで申告書を作成している際によくあるトラブルが、金額や文字の書き間違いです。「間違えたからといって修正液や修正テープを使ってよいのか」と悩む人は少なくありません。
公式な税務書類である年末調整の申告書において、修正液や修正テープの使用は原則として認められていないケースが多く、会社側の事務処理でトラブルになる原因となります。書き損じてしまった場合は、以下の正しい手順で訂正するか、新しい用紙に書き直すのが確実です。
- 二重線と訂正印:間違えた箇所に二重線を引きます。その線の近く(余白部分など)に正しい文字や数字を記入し、あらかじめ申告書に使用した印鑑(認め印)で訂正印を押します。
- 全面書き直し:修正箇所があまりに多い場合や、金額の計算を根本から間違えた場合は、会社から新しい用紙(または再印刷したPDF)をもらい、最初から書き直した方が確実かつ綺麗に仕上がります。
- 証明書額との不一致に注意:証明書に記載されている金額を一文字でも転記ミスすると、後日会社から差し戻されて修正を求められるため、提出前に必ずダブルチェックを行いましょう。
2026年最新:電子申告(年末調整アプリ・Webシステム)の活用とメリット
近年、多くの企業で導入が進んでいるのが、年末調整の電子化および専用システム(アプリやWebサービス)を通じたオンライン申告です。2026年現在、手書きによる記入ミスを防ぐ強力な手段として広く定着しています。
電子申告の最大のメリットは、マイナポータル等と連携して保険会社から発行される「控除証明書XMLデータ」を自動取得し、システムが自動で控除額を計算・転記してくれる点にあります。これにより、手書きの必要がなくなるだけでなく、計算違いや証明書の添付漏れ、書き損じによる再提出の手間を根本から解消することができます。勤務先から電子化に関する案内があった場合は、積極的に活用するのがスムーズに手続きを終えるコツです。
【保険料控除申告書書き方】に関するよくある質問(FAQ)
Q1:保険料控除証明書を紛失してしまいました。どうすればいいですか?
A1:加入している保険会社に連絡し、「控除証明書の再発行」を依頼してください。多くの保険会社では、電話や公式ホームページ、専用アプリから再発行の手続きが可能で、数日〜1週間程度で手元に届きます。また、電子データでの再発行に対応している会社もあります。
Q2:夫婦の間で、夫の契約の保険料を妻の年末調整で控除することはできますか?
A2:原則としてできません。生命保険料控除や地震保険料控除は、「実際にその保険料を支払った人」かつ「保険の契約者(または被保険者等で条件を満たす人)」が自身の所得から控除を受けるものです。妻が保険料を負担していない限り、妻の申告書に夫名義の保険を記載することはできません。
Q3:10月以降に加入した新しい生命保険の保険料も今年の年末調整の対象になりますか?
A3:年内に支払った(または支払う予定の)保険料であれば対象になります。ただし、10月以降に新規加入した場合、控除証明書の発行が11月下旬以降になるなど、会社の年末調整の提出締切に間に合わないケースがあります。その場合は、会社に相談して後日(確定申告など)対応になる場合があるため、早めの確認が必要です。
保険料控除申告書の書き方は、一見すると複雑で難しく感じられますが、手元の「控除証明書」に書かれている数字を正しい項目へ丁寧に転記していけば、決して越えられないハードルではありません。
何よりも大切なのは、勤務先が指定する提出期限を厳守すること、そして金額の転記ミスや新旧制度の取り違いを防ぐことです。近年では電子申告システムを活用することで手続きの負担を大幅に軽減できるようになっています。ご自身の状況に合わせた方法で正確な書類を準備し、余裕を持って年末調整を完了させましょう。