2026年現在の日本経済において、ビジネスパーソンの間での「年収600万円」は、世間一般の平均年収を上回る水準であり、一つのステータスシンボルとして語られることが多い給与帯です。実際にこの年収に達したとき、どのような生活レベルを送ることができるのでしょうか。「一人暮らしで贅沢はできるのか」「二人暮らしや子育て世帯ではどの程度のゆとりがあるのか」といった疑問や、リアルな手取り額、家計の内訳を知りたいと考える人は少なくありません。
本記事では、年収600万円の現実的な手取り額から、ライフスタイル別の家計簿、貯蓄の目安、そしてゆとりある暮らしを実現するためのポイントまで、客観的なデータと実態をもとに解説します。
年収600万円の手取り額はいくら?額面と実際の収入のギャップ
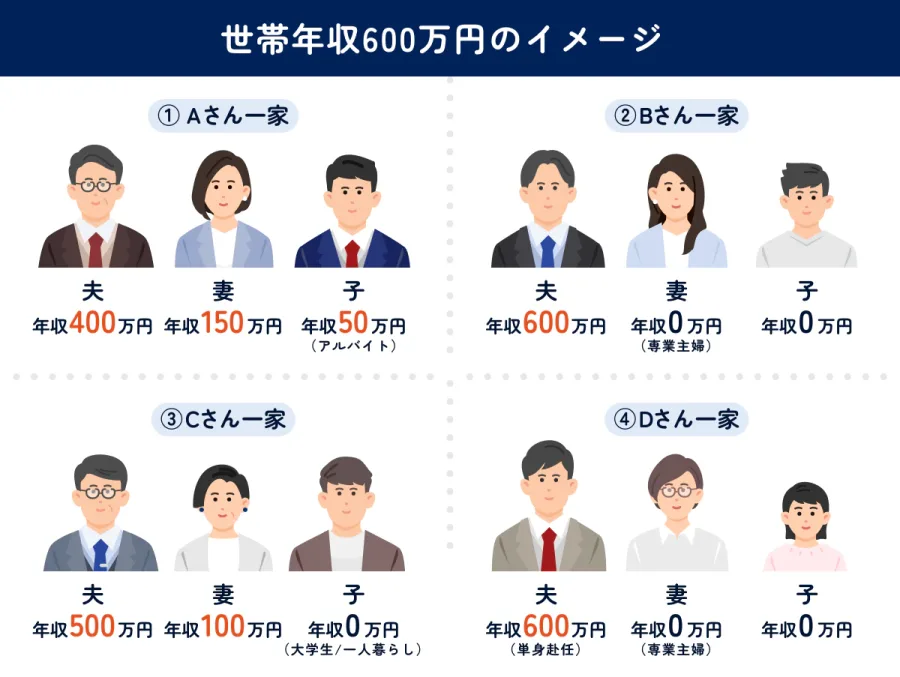
年収600万円という金額を聞くと、毎月50万円近くが手元に入ってくるイメージを持つ可能性がありますが、実際に支給される金額(手取り)は税金や社会保険料が差し引かれるため、それよりも少なくなります。日本の税制や社会保険料率を考慮すると、ボーナスの有無や扶養家族の有無によって若干の変動はあるものの、年間の手取り額はおおむね460万円から480万円程度に落ち着きます。
これを12ヶ月で割ると、毎月の手取り月収は約38万円から40万円前後となります。賞与(ボーナス)が年間で100万円程度支給される企業の場合、月々の手取りは30万円前後となり、ボーナス月にまとまった貯蓄や大きな支出の補填を行う家計設計が一般的です。この手取り額をベースに、ライフスタイルごとの家計の現実を見ていく必要があります。
一人暮らしにおける生活レベル:圧倒的なゆとりと貯蓄の可能性
年収600万円で一人暮らしをする場合、生活レベルは非常に高い水準を維持できます。都市部(東京都内など)であっても、家賃の選択肢が広がり、自分の希望に合った住環境を無理なく手に入れることが可能です。
例えば、家賃相場の高い地域で1LDKや築浅のマンションに住んだとしても、家賃を月12万〜14万円程度に抑えれば、生活費や趣味、交際費に十分な予算を配分できます。外食の頻度を増やしたり、旅行や自己投資に惜しみなくお金を使ったりしても、毎月しっかりと貯蓄に回す余力が生まれます。
以下は、年収600万円の一人暮らしにおける一般的な月間家計の目安を示したものです。
| 費目 | 月額の目安 | 割合・備考 |
|---|---|---|
| 家賃(管理費込) | 約120,000円 | 手取り月収の約30% |
| 食費・外食費 | 約60,000円 | 自炊と外食のバランス型 |
| 光熱費・通信費 | 約25,000円 | 電気・ガス・水道・ネット・スマホ |
| 趣味・交際費 | 約50,000円 | レジャー、衣服、友人との付き合い |
| 貯蓄・投資 | 約100,000円 | 将来への備え、NISA等の活用 |
このように、一人暮らしであれば「お金に困らない生活」を実感しやすく、20代後半から30代の単身者にとっては非常に余裕のある年収帯と言えます。
二人暮らし・共働き世帯の家計簿:ゆとりを生むライフスタイル戦略
結婚して二人暮らしをする場合、世帯主が単独で年収600万円であるケースと、夫婦ともに収入がある共働き世帯のケースで、生活の余裕度は大きく変わります。
配偶者が専業主婦(夫)である場合、年収600万円のみで世帯を支えると、一人暮らしほどの「贅沢なゆとり」は感じにくくなります。住宅ローンや賃貸の家賃、車を所有する場合の維持費などを考慮すると、日々の支出管理が必要となり、計画的な節約が大切です。外食やレジャーの回数を見直し、固定費の最適化を図ることが重要です。
一方で、共働きであり、パートナーも一定の収入を得ている場合は状況が一変します。仮に配偶者の年収が300万〜400万円であれば、世帯年収は900万〜1000万円規模に達するため、生活レベルは一気に「ゆとり層」へと引き上げられます。お互いの収入をどのように分担するか(生活費の折半や役割分担)を明確にすることで、資産形成のスピードを加速させることができます。
子育て世帯におけるリアル:教育費と生活費のバランス
子どもが生まれると、年収600万円の生活レベルは一転して「やりくりが必要な堅実層」のフェーズに入ります。特に子どもが幼稚園から小学校、中学校、高校へと進むにつれて、教育費の負担が家計を圧迫し始めます。
公立の学校を選択し、習い事を絞るなどの工夫を行えば十分に生活は成り立ちますが、私立学校への進学や大学受験を見据えると、計画的な貯蓄が不可欠です。児童手当などの公的支援や、夫婦共働きによる世帯収入の底上げがない場合、ワンオペの収入源だけで教育費と住宅ローンの両方を支えるのは容易ではありません。
そのため、子育て世帯においては、固定費(通信費、保険料、サブスクリプション等)の無駄を徹底的に削ぎ落とし、家計の防衛力を高めることが成功の条件となります。
ネットの噂や「勝ち組」神話の真相:過信は禁物な理由
インターネット上やSNSでは、「年収600万円あれば勝ち組」「何でも買える」といった極端な意見が見られることがありますが、これには注意が必要です。地域(大都市圏か地方都市か)や家族構成、ライフスタイルによって「生活の豊かさ」の定義は大きく異なるためです。
例えば、家賃相場の高い東京都心で一人暮らしをする場合と、持ち家で生活コストが低い地方都市で暮らす場合では、同じ年収600万円でも手元に残る可処分所得の実感が全く異なります。また、最近の物価上昇や社会保険料の引き上げ傾向を考慮すると、かつてのような「余裕の象徴」としての価値は相対的に低下している側面もあります。
ネットのステレオタイプな評価に惑わされず、自身のライフプランや将来の目標に基づいたリアルな資金管理を行うことが最も重要です。
ゆとりある暮らしを実現するためのポイント
年収600万円の環境において、常に安定した生活を維持し、将来への不安を解消するための具体的なアプローチは以下の通りです。
1. 固定費の定期的な見直し
通信費、保険、サブスクリプションなどの毎月自動的に引き落とされる固定費は、一度見直すだけで年間数十万円の節約につながります。ここを最適化することが、手取りを実質的に増やす近道です。
2. 先取り貯蓄と資産運用の活用
余ったお金を貯蓄に回すのではなく、給与が入った段階であらかじめ一定額を別口座に移す「先取り貯蓄」を習慣化します。また、新NISA制度などを活用した長期的なインデックス投資を組み合わせることで、インフレリスクに備えながら資産を増やすことができます。
3. ライフステージの変化を見据えたキャリアと収入の戦略
結婚、出産、マイホーム購入など、人生の節目で必要になる資金は大きくなります。現在の収入に甘んじることなく、スキルアップや副業、キャリアパスの構築を通じて、さらなる収入増を目指す姿勢も選択肢の一つとして持っておくことが有効です。
【年収 600 万生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円の手取り額は具体的にいくらになりますか?
A1:税金や社会保険料が差し引かれるため、年間でおおむね460万円から480万円程度(月額換算で約38万〜40万円)が一般的な手取り額となります。
Q2:年収600万円の一人暮らしで、貯金はどのくらいできますか?
A2:家賃の選択や生活費の管理によりますが、無理な節約をしなくても毎月8万円〜10万円程度の貯蓄・投資を行うことは十分に可能です。
Q3:子育て世帯の場合、年収600万円だけで生活していくのは厳しいですか?
A3:公立学校を中心に選択し、固定費をしっかり管理すれば生活は可能ですが、教育費や住宅ローンの負担が増すため、共働きによる世帯収入の補強や計画的な家計管理が不可欠となります。
年収600万円の生活レベルは、一人暮らしやDINKS(共働きの子なし世帯)であれば高いゆとりと充実感を得られる魅力的な水準です。一方で、単独の収入で家族や子育てを支える場合には、物価動向や教育費の負担を考慮した堅実な家計管理が大切です。
ネット上の表面的な評価や「勝ち組・負け組」といった言葉に振り回されることなく、自身のライフスタイルに合わせた固定費の管理と計画的な資産形成を行うことが、長期的な安心とゆとりある暮らしを掴むための確実な判断基準となります。